
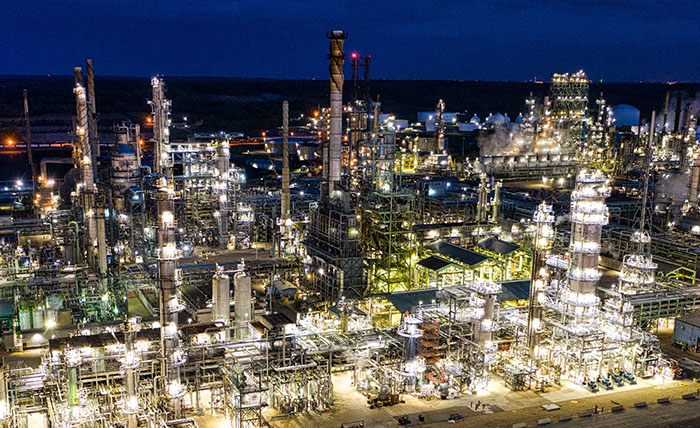
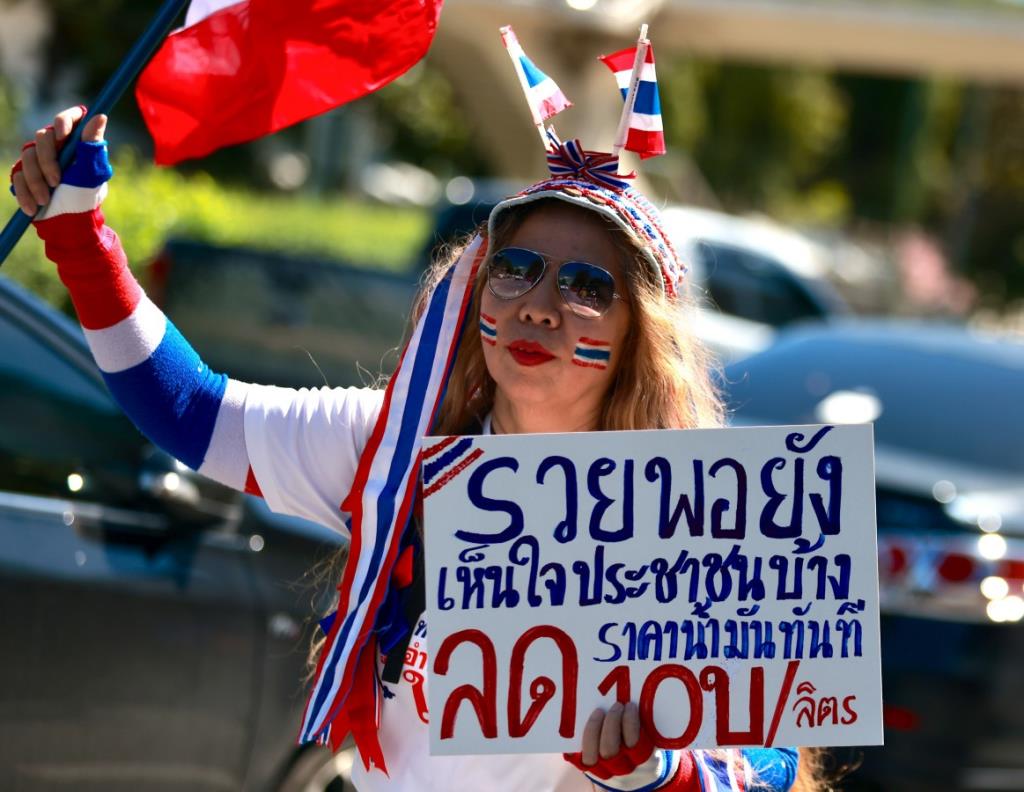
เปิดงบ 9 เดือนปี 69 กลุ่ม 5 โรงกลั่นไทย (TOP, BCP, PTTGC, SPRC, IRPC) ฟันกำไรสุทธิทะลุ 1.39 แสนล้าน ชี้คำสั่ง "เอกนัฏ" รมว.พลังงาน ถอดค่าขนส่งทิพย์ไม่กระทบกำไร เหตุฐานราคายังอิงสิงคโปร์ สวนทางกองทุนน้ำมันฯ ติดลบ 1.01 แสนล้าน จับตาม็อบกำนันมะโนจี้ลดราคาน้ำมัน 10 บาท/ลิตร
ในวันที่ประชาชนคนไทยและเกษตรกรกำลังกระอักเลือดกับต้นทุนพลังงานและค่าครองชีพที่พุ่งสูง จนเครือข่ายภาคประชาชนนำโดย "กำนันมะโน" และกลุ่มเกษตรกร ต้องออกมาเคลื่อนไหวกดดันให้รัฐบาลหั่นราคาน้ำมันลงลิตรละ 10 บาท ปรากฏการณ์สุดย้อนแย้งในอุตสาหกรรมพลังงานไทยปรากฏชัดจากรายงานตลาดหลักทรัพย์แห่งประเทศไทย (ตลท.)
รายงานผลประกอบการงวด 9 เดือนแรกของปี 2569 (สิ้นสุดวันที่ 30 กันยายน 2569) ชี้ชัดว่า 5 บริษัทโรงกลั่นน้ำมันหลักของไทย กวาดกำไรสุทธิรวมกันสูงถึง 139,061 ล้านบาท เติบโตแบบก้าวกระโดดสวนทางกับภาวะเศรษฐกิจในประเทศ และสวนทางอย่างสิ้นเชิงกับสถานะของ "กองทุนน้ำมันเชื้อเพลิง" ที่ติดลบทะลุ 101,681 ล้านบาท จนต้องกู้หนี้ยืมสินและตามเรียกเก็บเงินคืนจากกระเป๋าผู้ใช้น้ำมันหน้าปั๊ม
เปิดบัญชี "กำไรแสนล้าน" 5 โรงกลั่นไทย รวยอู้ฟู่รับวิกฤตสงคราม
จากการรวบรวมข้อมูลคำอธิบายและวิเคราะห์ของฝ่ายจัดการ (MD&A) ที่บริษัทจดทะเบียนกลุ่มโรงกลั่นแจ้งต่อ ตลท. งวด 9 เดือนแรกของปี 2569 พบว่าทุกแห่งต่างโกยกำไรอย่างมหาศาล โดยมีแรงส่งสำคัญ 2 ประการ คือ 1) ค่าการกลั่น ที่พุ่งทะยานตามส่วนต่างราคาน้ำมันดีเซลโลก และ 2) กำไรทางบัญชีจากมูลค่าสต็อกน้ำมัน จากสถานการณ์ความตึงเครียดทางภูมิรัฐศาสตร์ในตะวันออกกลาง
เมื่อกางงบการเงินรายบริษัท จะเห็นตัวเลขผลประกอบการที่ชวนตื่นตะลึง ดังนี้:
•อันดับ 1 บมจ. ไทยออยล์ (TOP): ครองแชมป์กำไรสูงสุดในกลุ่มโรงกลั่นเดี่ยว โดยงวด 9 เดือนฟันกำไรสุทธิไปถึง 45,775 ล้านบาท เติบโต +277.5% เมื่อเทียบกับช่วงเดียวกันปีก่อน (เฉพาะไตรมาส 3 กำไร 18,010 ล้านบาท โต +738.9%) อัตรากำไรขั้นต้นรวม (GIM) พุ่งแตะ 22.8 ดอลลาร์/บาร์เรล ที่สำคัญในรายงาน MD&A ของ TOP (อ้างอิงงบการเงิน Q3/2569 ตลท.) ระบุชัดว่า ณ สิ้นเดือนตุลาคม 2569 บริษัทมีสถานะเป็น "เจ้าหนี้" รอรับเงินชดเชยจากกองทุนน้ำมันเชื้อเพลิงค้างรับอยู่สูงถึง 12,429 ล้านบาท
• อันดับ 2 บมจ. บางจาก คอร์ปอเรชั่น (BCP): ทุบสถิติกำไรสุทธิ 9 เดือนสูงสุดเป็นประวัติการณ์ที่ 28,232 ล้านบาท (เฉพาะไตรมาส 3 กำไร 9,849 ล้านบาท โต +879.0%) หลังควบรวมกิจการบางจาก ศรีราชา (BSRC) เต็มรูปแบบ หนุนให้กลุ่มธุรกิจโรงกลั่นและการตลาดสร้าง EBITDA สูงถึง 43,741 ล้านบาท (อ้างอิงงบการเงิน Q3/2569 ตลท.)
• อันดับ 3 บมจ. พีทีที โกลบอล เคมิคอล (PTTGC): พลิกฟื้นจากปีก่อนที่ขาดทุน 9,099 ล้านบาท กลับมาทำกำไรสุทธิ 9 เดือนได้ถึง 25,196 ล้านบาท (เฉพาะไตรมาส 3 กำไร 9,756 ล้านบาท พลิกจากขาดทุน 2,915 ล้านบาท) โดยได้ธุรกิจโรงกลั่นที่มีค่าการกลั่นสูงเข้ามาช่วยพยุงธุรกิจปิโตรเคมี (อ้างอิงงบการเงิน Q3/2569 ตลท.)
• อันดับ 4 บมจ. สตาร์ ปิโตรเลียม รีไฟน์นิ่ง (SPRC): สร้างสถิติอัตราการเติบโตสูงสุดถึง +1,555.3% ด้วยกำไรสุทธิ 9 เดือนที่ 750.2 ล้านดอลลาร์สหรัฐ หรือราว 24,498 ล้านบาท (เฉพาะไตรมาส 3 กำไร 308.5 ล้านดอลลาร์สหรัฐ โต +534.2%) โดย นายเฮอร์เบิร์ต แมทธิว เพนน์ ที่ 2 ซีอีโอ SPRC ระบุในเอกสารเผยแพร่ผลประกอบการ (13 พ.ย. 69) ว่าเฉพาะไตรมาส 3 บริษัทมีกำไรสต็อกน้ำมันสุทธิหลังภาษีสูงถึง 191.6 ล้านดอลลาร์สหรัฐ และเดินเครื่องกลั่นสูงถึง 89.2%
• อันดับ 5 บมจ. ไออาร์พีซี (IRPC): พลิกจากปีก่อนที่ขาดทุน 2,998 ล้านบาท กลับมาทำกำไรสุทธิ 9 เดือนที่ 15,360 ล้านบาท (เฉพาะไตรมาส 3 กำไร 4,550 ล้านบาท พุ่งขึ้น +1,236.9%) รับอานิสงส์เต็มๆ จากส่วนต่างราคาน้ำมันดีเซลที่พุ่งสูง (อ้างอิงงบการเงิน Q3/2569 ตลท.)
สรุปรวมทั้งกลุ่ม 5 โรงกลั่นหลัก: เฉพาะไตรมาส 3 ปี 2569 เพียงไตรมาสเดียว กวาดกำไรสุทธิรวมกันไป 52,379 ล้านบาท และเมื่อรวมงวด 9 เดือนแรกของปี 2569 ตัวเลขกำไรสุทธิพุ่งทะยานไปถึง 139,061 ล้านบาท
ขณะที่บริษัทแม่อย่าง บมจ. ปตท. (PTT) ซึ่งถือหุ้นใหญ่ใน TOP, PTTGC และ IRPC นางชนมาศ ศาสนนันทน์ ซีเอฟโอ ปตท. เปิดเผยงบ 9 เดือนปี 2569 เมื่อวันที่ 12 พ.ย. 69 ว่ามีกำไรสุทธิรวมทั้งเครือสูงถึง 118,816 ล้านบาท โต +83.8% โดยมีกำไรจากสต็อกน้ำมันของ ปตท. และบริษัทย่อยในไตรมาส 3 รวมกันถึง 14,500 ล้านบาท
แกะรอย 4 กลไกบิดเบี้ยว: หนุนโรงกลั่นกำไรอู้ฟู่?
คำถามสำคัญที่ภาคประชาชนและนักวิชาการพลังงานตั้งข้อสังเกตคือ เหตุใดแม้ นายเอกนัฏ พร้อมพันธุ์ รัฐมนตรีว่าการกระทรวงพลังงาน จะสั่งปรับลดและถอดองค์ประกอบ "ค่าขนส่งทิพย์" ออกจากสูตรคำนวณราคาหน้าโรงกลั่นไปแล้ว แต่ผลประกอบการไตรมาส 3 ของโรงกลั่นไทยกลับไม่ได้สะเทือน และยังฟันกำไรมหาศาล คำตอบซ่อนอยู่ในความบิดเบี้ยวเชิงโครงสร้าง 4 ชั้น
• ถอด "ค่าขนส่งทิพย์" แค่ตัดปลายยอด แต่ "ฐานราคาอิงสิงคโปร์" ยังอยู่ครบ
แม้ รมว.พลังงาน จะสั่งถอดค่าใช้จ่ายสมมติในการนำเข้า เช่น ค่าขนส่งทางเรือ ค่าประกันภัย และค่าสูญเสียระหว่างทางออกจากสูตรราคาหน้าโรงกลั่นไปแล้ว แต่ในทางปฏิบัติ แทบไม่มีผลกระทบให้กำไรของกลุ่มโรงกลั่นลดลงในไตรมาส 3 เพราะองค์ประกอบที่ตัดออกไปคิดเป็นสัดส่วนเพียงไม่กี่สิบสตางค์ต่อลิตร (ราว 1–2 ดอลลาร์/บาร์เรล) เท่านั้น
หัวใจสำคัญคือ ฐานราคาหลักของน้ำมันหน้าโรงกลั่นไทยยังคงผูกติดกับราคาเนื้อน้ำมันตลาดสิงคโปร์100% ไม่ได้เปลี่ยนไปคำนวณจาก "ต้นทุนการกลั่นจริงบวกกำไรที่เหมาะสม" ทั้งที่น้ำมันถูกกลั่นขึ้นในโรงกลั่นแถบมาบตาพุดและศรีราชาในประเทศไทย เมื่อความขัดแย้งในตะวันออกกลางปะทุขึ้น จน ปตท. คาดการณ์ว่าค่าการกลั่นอ้างอิงสิงคโปร์เฉลี่ยทั้งปี 2569 จะพุ่งไปอยู่ที่ 14–15 ดอลลาร์/บาร์เรล โรงกลั่นไทยจึงยังคงฟันส่วนต่างค่าการกลั่นตลาดโลกได้เต็มเม็ดเต็มหน่วยเช่นเดิม
• 2. กำไรสต็อกน้ำมัน: "ลาภลอย" ขาขึ้น
ตัวเลขกำไรก้อนโตในไตรมาส 3 ถูกขับเคลื่อนด้วย กำไรทางบัญชีจากมูลค่าสต็อกน้ำมัน (กลุ่ม ปตท. 14,500 ล้านบาท, SPRC หลังภาษี 191.6 ล้านดอลลาร์ หรือราว 6,300 ล้านบาท) กลไกนี้เกิดจากการที่โรงกลั่นซื้อน้ำมันดิบราคาถูกเก็บไว้ในคลัง แต่เมื่อราคาน้ำมันโลกพุ่งขึ้น โรงกลั่นปรับราคาขายหน้าโรงกลั่นขึ้นทันทีตามราคาปัจจุบัน ทำให้ส่วนต่างมูลค่าสต็อกกลายเป็นกำไรเข้าบริษัท 100% แทนที่ภาครัฐจะมีกลไกเรียกเก็บภาษีลาภลอย มาช่วยลดราคาให้ประชาชน รัฐกลับปล่อยให้โรงกลั่นรับกำไรเต็มที่ แล้วใช้เงินกองทุนน้ำมันฯ ไปจ่ายชดเชยแทน
• 3. วงจรอุบาทว์กองทุนน้ำมันฯ: กู้เงินมาจ่ายโรงกลั่น แล้วตามรีดคืนจากคนไทย
ข้อมูลสถานะกองทุนน้ำมันเชื้อเพลิง (สำนักงานกองทุนน้ำมันเชื้อเพลิง - สกนช.) ณ เดือนตุลาคม 2569 ระบุว่า กองทุนฯ มีฐานะติดลบสุทธิ 101,681 ล้านบาท (บัญชีน้ำมันติดลบ 60,821 ล้านบาท และบัญชีก๊าซ LPG ติดลบ 40,860 ล้านบาท)
กลไกที่เกิดขึ้นจริงคือ กองทุนน้ำมันฯ กู้เงินจากสถาบันการเงิน (พร้อมภาระดอกเบี้ย) มาจ่ายชดเชยให้ผู้ค้าน้ำมันและโรงกลั่น เพื่อตรึงราคาขายปลีกหน้าปั๊ม (โดยเฉพาะดีเซล) ทำให้โรงกลั่นกลายเป็น "เจ้าหนี้" ของกองทุนฯ เสียเอง และเมื่อราคาน้ำมันโลกเริ่มอ่อนตัวลง ผู้ใช้น้ำมันหน้าปั๊มก็ไม่ได้ใช้น้ำมันถูกลงตามจริง เพราะกองทุนฯ ต้องเรียกเก็บเงินเข้ากองทุนฯ ในอัตราสูงเพื่อนำไปใช้หนี้และดอกเบี้ยย้อนหลัง
• 4. ปมผลประโยชน์ทับซ้อน: เมื่อ "รัฐ" คือผู้ถือหุ้นใหญ่โรงกลั่นเสียเอง
เหตุผลลึกๆ ที่ทำให้ฝ่ายนโยบายไม่กล้ารื้อฐานราคาหน้าโรงกลั่นอย่างเบ็ดเสร็จ ปฏิเสธไม่ได้ว่าเกิดจากโครงสร้างการถือหุ้น เพราะ 3 ใน 5 โรงกลั่นยักษ์ใหญ่ (TOP, PTTGC, IRPC) มี ปตท. เป็นผู้ถือหุ้นใหญ่ และกระทรวงการคลังคือผู้ถือหุ้นใหญ่ใน ปตท. หากรัฐบาลทุบกำไรโรงกลั่น ย่อมกระทบโดยตรงต่อเงินปันผลและรายได้นำส่งคลังของรัฐเอง สะท้อนความย้อนแย้งในบทบาทของรัฐระหว่าง "ผู้กำกับดูแลเพื่อประชาชน" กับ "ผู้ถือหุ้นที่ต้องการกำไรสูงสุด"
ข้ออ้างภาคพลังงาน vs ม็อบ "ทวงคืน 10 บาท/ลิตร"
ในฟากฝั่งของผู้ประกอบการพลังงานต่างชี้แจงไปในทิศทางเดียวกันว่า ธุรกิจโรงกลั่นมีความผันผวนสูงตามวัฏจักรตลาดโลก โดย ปตท. ระบุในรายงานวิเคราะห์แนวโน้มว่า แม้ค่าการกลั่นอ้างอิงสิงคโปร์จะสูงถึง 14–15 ดอลลาร์/บาร์เรล แต่โรงกลั่นต้องแบกรับต้นทุนแฝงที่พุ่งสูงขึ้น ทั้งส่วนต่างราคาน้ำมันดิบ ค่าขนส่ง และค่าประกันภัยสงคราม ทำให้ค่าการกลั่นสุทธิที่ได้รับจริงต่ำกว่าตัวเลขอ้างอิง
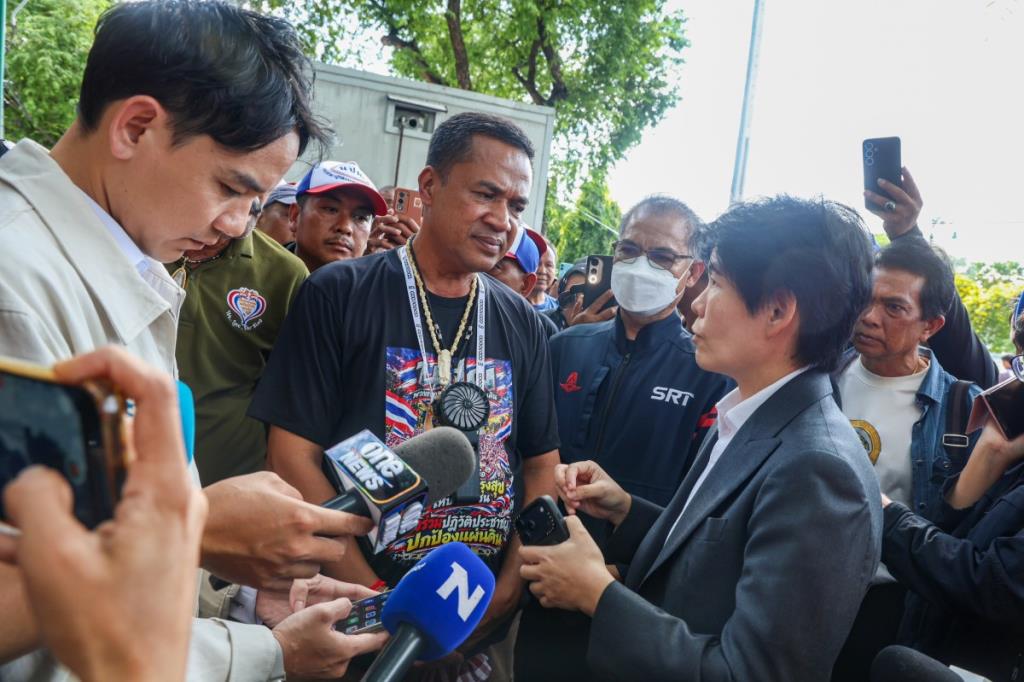
อย่างไรก็ตาม คำชี้แจงดังกล่าวไม่อาจลดทอนความไม่พอใจของภาคประชาชนได้ เครือข่ายผู้ใช้น้ำมันและกลุ่มเกษตรกร นำโดย "กำนันมะโน" และเครือข่ายภาคประชาชน ที่ออกมาเคลื่อนไหวกดดันรัฐบาล ยืนยันว่าช่องว่างในการลดราคาน้ำมันลง ลิตรละ 10 บาท สามารถทำได้จริง หาก รมว.พลังงาน และรัฐบาลกล้าผ่าตัดโครงสร้าง 3 จุด คือ:
• เปลี่ยนฐานราคาหน้าโรงกลั่น: เลิกผูกติดกับราคาตลาดสิงคโปร์ สำหรับน้ำมันที่กลั่นและใช้ในประเทศ แต่ให้คำนวณจากต้นทุนการกลั่นจริงบวกค่าตอบแทนที่เหมาะสม
• หั่นภาษีซ้ำซ้อน: ปรับลดอัตราภาษีสรรพสามิตน้ำมัน และยกเลิกการเก็บภาษีมูลค่าเพิ่ม (VAT 7%) ซ้ำซ้อนบนยอดภาษีสรรพสามิตและเงินส่งเข้ากองทุนน้ำมันฯ
• ปันส่วนกำไรส่วนเกินเข้ากองทุนฯ: กำหนดเพดานค่าการกลั่นในช่วงวิกฤต เพื่อให้โรงกลั่นร่วมแบกรับความเสี่ยงกับประชาชน แทนการปล่อยให้กองทุนฯ กู้เงินมาจ่ายชดเชย
ตัวเลขกำไรสุทธิ 139,061 ล้านบาทของกลุ่มโรงกลั่นในงวด 9 เดือน ปี 2569 คือหลักฐานเชิงประจักษ์ที่ตอกย้ำว่า การแค่ตัด "ค่าขนส่งทิพย์" ที่ปลายยอดไม่อาจหยุดยั้งความเหลื่อมล้ำนี้ได้ และเป็นบททดสอบสำคัญของ นายเอกนัฏ พร้อมพันธุ์ รมว.พลังงาน ว่าจะกล้ายุติวงจร "กำไรเป็นของกลุ่มทุน แต่หนี้สินเป็นของประชาชน" เพื่อคืนความเป็นธรรมให้กับผู้ใช้น้ำมันทั้งประเทศได้จริงหรือไม่.