
บุกทลายบริษัทตัวกลางรับชำระเงินสั่งของจากจีน พบเงินหมุนเวียน 170 ล้านบาท โยงบัญชีมิจฉาชีพ ชี้ความสะดวกสบายทางการค้าไร้พรมแดนกลายเป็นช่องโหว่ให้อาชญากรรมออนไลน์ใช้ฟอกเงิน เตือนผู้ประกอบการเสี่ยงโดยไม่รู้ตัว
การเติบโตของการค้าออนไลน์ระหว่างประเทศ ทำให้ธุรกิจตัวกลางรับชำระเงิน แลกเปลี่ยนเงินตรา และโอนเงินข้ามประเทศ กลายเป็นบริการสำคัญที่ช่วยให้ผู้ประกอบการไทยสั่งซื้อสินค้าได้สะดวกรวดเร็วขึ้น แต่ภายใต้ความสะดวกดังกล่าว กลับมีอีกด้านที่หน่วยงานกำกับดูแลต้องจับตา เมื่อธุรกิจที่ทำหน้าที่เป็นตัวกลางทางการเงินอาจกลายเป็นช่องโหว่ที่ถูกนำไปใช้เคลื่อนย้ายเงินจากอาชญากรรมออนไลน์
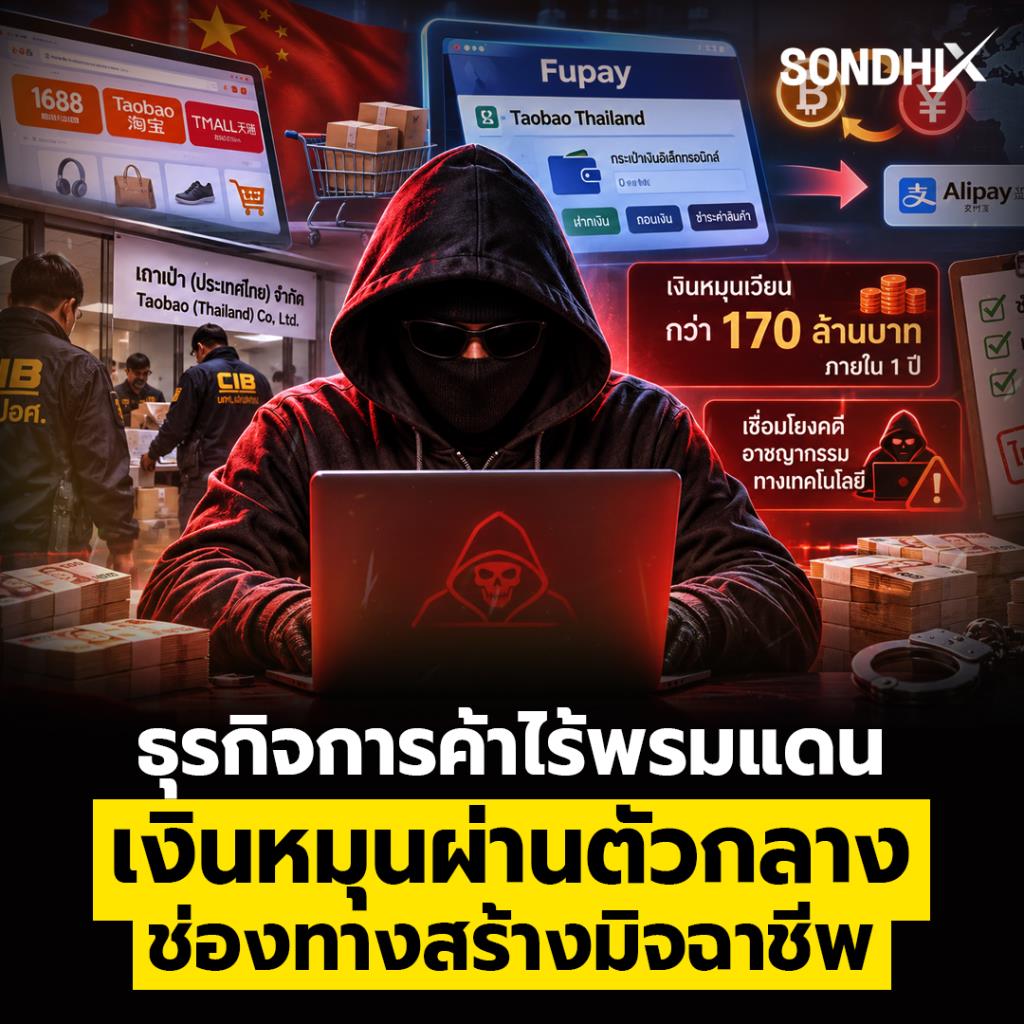
กรณีตำรวจสอบสวนกลาง โดยกองบังคับการปราบปรามการกระทำความผิดเกี่ยวกับอาชญากรรมทางเศรษฐกิจ (บก.ปอศ.) เข้าตรวจค้นบริษัท เถาเป่า (ประเทศไทย) จำกัด และดำเนินคดีกับนิติบุคคลและกรรมการผู้มีอำนาจ ในข้อหาร่วมกันประกอบธุรกิจบริการการชำระเงินภายใต้การกำกับโดยไม่ได้รับอนุญาต รวมถึงประกอบธุรกิจแลกเปลี่ยนเงินตราต่างประเทศและโอนเงินระหว่างประเทศโดยไม่ได้รับอนุญาต กำลังสะท้อนให้เห็นปัญหาการกำกับดูแลธุรกิจการเงินที่เติบโตตามกระแสการค้าออนไลน์ข้ามพรมแดน
จากข้อมูลการสืบสวนพบว่า เว็บไซต์ Fupay และ Taobao Thailand ให้บริการรับแลกเงินบาทเป็นเงินหยวน โอนเงินหยวนเข้าระบบ Alipay รวมถึงเติมเงินเพื่อสั่งซื้อสินค้าจากแพลตฟอร์มจีนอย่าง 1688, Taobao และ Tmall โดยผู้ใช้บริการต้องสมัครสมาชิกและได้รับบัญชีพร้อมกระเป๋าเงินอิเล็กทรอนิกส์ สามารถฝาก ถอน และใช้ชำระค่าสินค้าได้
กล่าวอีกนัยหนึ่ง ธุรกิจไม่ได้ทำหน้าที่เพียงเป็นตัวแทนสั่งซื้อสินค้า แต่เข้ามามีบทบาทในกระบวนการรับเงินจากลูกค้า เก็บรักษาเงิน แลกเปลี่ยนเงินตรา และโอนเงินไปยังต่างประเทศ ซึ่งเป็นกิจกรรมทางการเงินที่มีกฎหมายกำกับดูแลโดยเฉพาะ
ตามกฎหมายว่าด้วยระบบการชำระเงิน การให้บริการเงินอิเล็กทรอนิกส์และบริการรับชำระเงินบางประเภทต้องได้รับอนุญาตหรือขึ้นทะเบียนตามประเภทบริการและหลักเกณฑ์ที่กำหนด ขณะที่ธุรกิจแลกเปลี่ยนเงินตราต่างประเทศและการโอนเงินระหว่างประเทศก็อยู่ภายใต้กฎหมายควบคุมการแลกเปลี่ยนเงิน พ.ศ. 2485 และหลักเกณฑ์ของธนาคารแห่งประเทศไทย
ดังนั้น ความผิดตามที่ตำรวจระบุจึงไม่ได้อยู่ที่การช่วยคนไทยซื้อสินค้าจากจีน แต่อยู่ที่การประกอบธุรกิจบริการทางการเงินที่ไม่ได้รับอนุญาต อย่างไรก็ตาม ประเด็นที่ทำให้คดีมีน้ำหนักมากกว่าการประกอบธุรกิจโดยไม่ได้รับอนุญาต คือการตรวจสอบเส้นทางการเงิน เมื่อเจ้าหน้าที่พบว่าบัญชีธนาคารที่เกี่ยวข้อง 5 บัญชี มีเงินหมุนเวียนรวมกันกว่า 170 ล้านบาทภายในระยะเวลา 1 ปี ขณะที่บัญชี 2 บัญชีซึ่งใช้ในการรับแลกและจ่ายเงินหยวน มีความเชื่อมโยงกับบัญชีที่ปรากฏในคดีอาชญากรรมทางเทคโนโลยี ตามข้อมูลของศูนย์ต่อต้านการฉ้อโกงออนไลน์ สำนักงานตำรวจแห่งชาติ มียอดเงินรวมกว่า 270,000 บาท
ตัวเลข 170 ล้านบาทเป็นจุดที่ต้องขยายผลอย่างจริงจัง เพราะแม้ยอดเงินหมุนเวียนจะไม่ได้หมายความว่าเงินทั้งหมดเป็นเงินผิดกฎหมาย หรือเป็นรายได้ของบริษัท แต่สะท้อนให้เห็นขนาดของธุรกรรมที่ไหลผ่านระบบดังกล่าว และตั้งคำถามถึงมาตรการตรวจสอบแหล่งที่มาของเงิน รวมถึงตัวตนของผู้ใช้บริการ
ยิ่งไปกว่านั้น การพบความเชื่อมโยงของบัญชี 2 บัญชีกับคดีอาชญากรรมทางเทคโนโลยี ยิ่งทำให้ต้องตรวจสอบลึกลงไปว่าเป็นเพียงการใช้บริการโดยลูกค้าทั่วไป หรือมีบุคคลนำระบบดังกล่าวมาใช้เป็นช่องทางเคลื่อนย้ายเงิน โดยต้องพิสูจน์ให้ชัดเจนว่าผู้ประกอบธุรกิจหรือผู้บริหารมีส่วนรู้เห็นกับธุรกรรมที่เป็นปัญหาหรือไม่
ในมิติอาชญากรรมทางเศรษฐกิจ สิ่งที่น่าจับตาคือธุรกิจตัวกลางชำระเงินข้ามประเทศมีความเสี่ยงพอสมควร หากไม่มีระบบตรวจสอบตัวตนลูกค้า การตรวจสอบที่มาของเงิน และการติดตามธุรกรรมที่ผิดปกติอย่างมีประสิทธิภาพ เพราะเงินที่ได้จากอาชญากรรมออนไลน์อาจพยายามอาศัยช่องทางการค้าและบริการทางการเงินเพื่อเคลื่อนย้ายไปยังปลายทางอื่น
นี่จึงเป็นเหตุผลว่าทำไมการกำกับดูแลธุรกิจประเภทนี้จึงมีความสำคัญ ไม่ใช่เพียงเพื่อควบคุมการประกอบธุรกิจให้ถูกต้องตามกฎหมาย แต่ยังเกี่ยวข้องกับการป้องกันไม่ให้ระบบการชำระเงินถูกนำไปใช้เป็นเครื่องมือของอาชญากรรมทางการเงินด้วย
ขณะเดียวกัน เรื่องนี้ส่งสัญญาณเตือนไปถึงผู้ประกอบการนำเข้าสินค้าจากจีน โดยเฉพาะพ่อค้าแม่ค้าออนไลน์ที่ใช้บริการตัวกลางในการชำระเงิน เพราะหากผู้ให้บริการไม่มีใบอนุญาตหรือขาดระบบกำกับดูแลที่เหมาะสม ลูกค้าอาจเผชิญความเสี่ยงทางการเงิน และปัญหาความรับผิดชอบเมื่อเกิดความเสียหาย
คำถามที่สังคมยังต้องการคำตอบคือ ธนาคารแห่งประเทศไทยและตำรวจจะขยายผลไปถึงผู้เกี่ยวข้องรายอื่นหรือไม่ มีแพลตฟอร์มลักษณะเดียวกันอีกมากน้อยเพียงใด และจะมีมาตรการป้องกันไม่ให้เงินจากอาชญากรรมออนไลน์ไหลผ่านธุรกิจการค้าระหว่างประเทศได้อย่างไร เพราะในวันที่การค้าออนไลน์ไร้พรมแดน การเคลื่อนย้ายเงินก็รวดเร็วไม่แพ้กัน หากระบบกำกับดูแลตามไม่ทัน ความสะดวกทางการเงินที่ควรเป็นเครื่องมือขับเคลื่อนเศรษฐกิจ อาจกลายเป็นช่องโหว่ให้มิจฉาชีพใช้ประโยชน์