
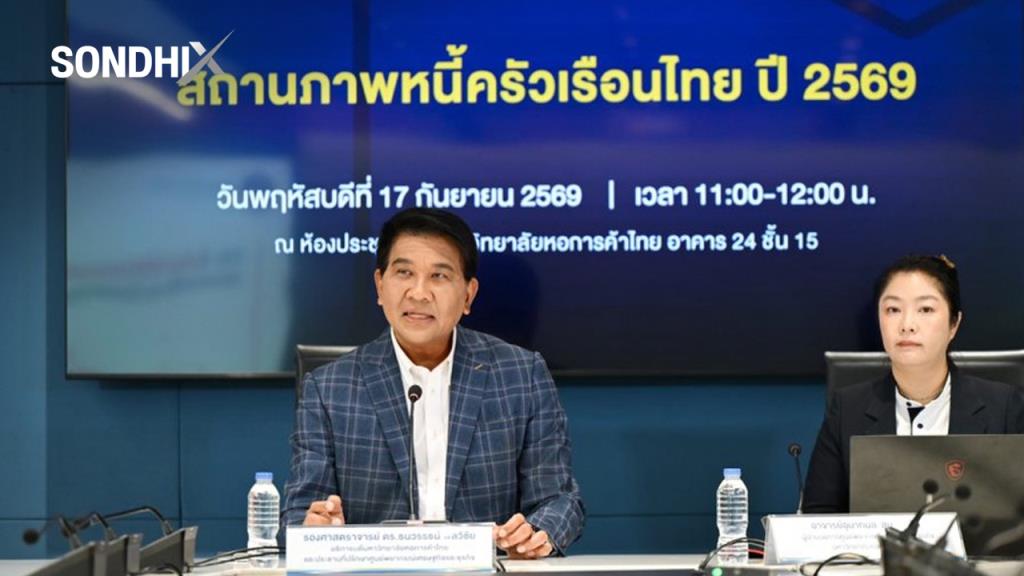
วันนี้ (17 ก.ย. 2569) ที่มหาวิทยาลัยหอการค้าไทย นายธนวรรธน์ พลวิชัย อธิการบดี และประธานที่ปรึกษาศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย พร้อมด้วย นางอุมากมล สุนทรสุรัติ ผู้ช่วยผู้อำนวยการศูนย์พยากรณ์เศรษฐกิจและธุรกิจ แถลงข่าวสถานภาพหนี้ครัวเรือนไทย ปี 2569 ระบุว่า จำนวนหนี้สินครัวเรือนเฉลี่ยต่อครัวเรือน หนี้สินรวม 794,945.49 บาท ขยายตัว 7.3% แบ่งเป็นหนี้ในระบบ 77.2% และหนี้นอกระบบ 22.8% ส่วนการผ่อนชำระรวม 21,935.3 บาท/เดือน ขยายตัว 8.11% แบ่งเป็น ผ่อนชำระหนี้ในระบบ 21,305.17 บาท ขยายตัว 17.29% และนอกระบบ 7,422.51 บาท ขยายตัว 3.52% คาดการณ์ว่าในอีก 1 ปีข้างหน้า กลุ่มตัวอย่างมองอนาคตหนี้แย่ลงในภาพรวม เท่าเดิม อยู่ที่ 25.9% มองว่า แย่ลงเล็กน้อย 25.2% และไม่ทราบหรือไม่แน่ใจ 20.1%
.
ผลสำรวจยังพบว่า ครัวเรือนไทยกว่าครึ่งไม่มีเงินสำรองฉุกเฉินเพียงพอ และมีแนวโน้มการเก็บออมลดลงอย่างต่อเนื่อง โดยมีพฤติกรรมการออม ดังนี้ การเก็บออมเพื่อใช้ยามฉุกเฉินในปัจจุบัน พบว่า ไม่เคยเก็บออม 27.8%, เคยมีเหลือเก็บแต่ตอนนี้ไม่พอเก็บ 24.3%, มีเพียงพอสำหรับค่าใช้จ่ายน้อยกว่า 3 เดือน 20.4%, มีเพียงพอสำหรับค่าใช้จ่าย 6 เดือนขึ้นไป 14.5% และมีเพียงพอสำหรับค่าใช้จ่าย 3-6 เดือน 13.0% ส่วนการเก็บออมเมื่อเทียบกับปีก่อน พบว่า ไม่มีเก็บออม 42.6% เท่าเดิม 24.0% ลดลง 22.6% และเพิ่มขึ้น 10.8% นอกจากนี้ สัดส่วนหนี้ครัวเรือนต่อ GDP มีแนวโน้มลดต่อเนื่องแตะระดับ 84% ภายในปี 2569 ไม่ว่า GDP จะโตช้าหรือเร็วอีกด้วย
.
สำหรับข้อเสนอแนะมาตรการเพื่อการแก้ไขปัญหาหนี้อย่างยั่งยืน คือ 1. เพิ่มรายได้/ยกระดับค่าจ้าง 2. ให้การศึกษาด้านการเงินแก่ประชาชน 3. ปรับปรุงระบบประกันสังคม/Social Safety Net 4. จัดโปรแกรมปรับโครงสร้างหนี้ และ 5. ควบคุมอัตราดอกเบี้ยและค่าธรรมเนียม ส่วนประเด็นเร่งด่วนที่ควรดำเนินการเพื่อแก้ไขปัญหาหนี้สิน ได้แก่ 1. เพิ่มค่าจ้างขั้นต่ำ/ปรับโครงสร้างค่าจ้าง 2. สร้างระบบข้อมูลหนี้ครัวเรือนแบบครบถ้วน 3. เพิ่มการควบคุมโฆษณาผลิตภัณฑ์ทางการเงิน 4. ส่งเสริมการออมและการลงทุนระยะยาว และ 5. สร้างหลักสูตรการศึกษาการเงินในโรงเรียน
.
นายธนวรรธน์ กล่าวว่า ปัญหาเรื่องหนี้ครัวเรือน เป็นปัญหาที่ฝังรากลึกในเชิงโครงสร้างของระบบเศรษฐกิจไทยและยังไม่สามารถแก้ไขได้อย่างเบ็ดเสร็จ จากข้อมูลของธนาคารแห่งประเทศไทย (ธปท.) ในรอบ 5 ปีที่ผ่านมา หลังระดับหนี้ครัวเรือนพุ่งเกิน 80% ของ GDP พบว่า การก่อหนี้เริ่มเกิดขึ้นตั้งแต่อายุ 30 ปี ซึ่งเป็นกลุ่ม Gen Y และ Gen Z โดยหากเป็นการกู้ซื้อยานพาหนะและสามารถผ่อนชำระได้ตามปกติจะถือเป็นการเข้าสู่ระบบเครดิตบูโร แต่หากกลุ่ม Gen Y นำเงินในอนาคตมาใช้เร็วเกินไปและขาดความสามารถในการชำระหนี้ จะกลายเป็นความเสี่ยงสำคัญ
.
"ผลการสำรวจของมหาวิทยาลัยหอการค้าไทย พบว่า ภาระหนี้สินเฉลี่ยต่อครัวเรือนอยู่ที่ 794,000 บาท ซึ่งเป็นตัวเลขที่สูงที่สุดนับตั้งแต่เริ่มทำการสำรวจมาในรอบ 18 ปี ตั้งแต่ปี 2552" นายธนวรรธน์ กล่าว
.
ประเด็นที่น่ากังวลที่สุดคือ กลุ่มผู้สูงวัยที่เกษียณอายุและไม่มีรายได้แน่นอน ยังคงต้องแบกรับภาระหนี้สินเฉลี่ยเกือบ 300,000 บาท ซึ่งสะท้อนว่าคนไทยไม่สามารถผ่อนคลายภาระหนี้ได้แม้จะเกษียณไปแล้วถึง 10 ปี ทำให้การใช้ชีวิตหลังเกษียณมีความเสี่ยงต่อการเกิด NPL หรือไม่สามารถดูแลตัวเองได้ และมีประชาชนเพียงประมาณ 14% เท่านั้นที่สามารถออมเงินได้ตามแผนที่วางไว้ก่อนเกษียณ
.
แม้เศรษฐกิจในไตรมาสที่ 1/69 จะขยายตัวได้ 2.8% แต่เป็นการเติบโตภายใต้แรงกดดันของราคาน้ำมันดีเซลที่ปรับตัวสูงขึ้นทะลุ 40 บาท/ลิตร ตั้งแต่ช่วงปลายไตรมาสที่ 1/69 เดือน มี.ค. และยังทรงตัวอยู่ในระดับสูง ส่งผลให้สภาพคล่องและการหารายได้ของครัวเรือนไม่ดีขึ้น การก่อหนี้ส่วนใหญ่จึงเกิดขึ้นเพื่อนำมาใช้เป็นเงินหมุนเวียนอุปโภคบริโภคในครอบครัว
.
ผลสำรวจของมหาวิทยาลัยหอการค้าไทย ระบุว่า การเก็บออมของประชาชนลดลงอย่างชัดเจนเมื่อเทียบกับปีก่อน เนื่องจากรายได้ที่หามาได้ต้องนำไปใช้จ่ายดูแลค่าครองชีพในชีวิตประจำวันทั้งหมด ขณะที่โครงสร้างผู้มีรายได้ในครัวเรือนส่วนใหญ่มีเพียง 1-2 คน แต่ต้องแบกรับดูแลผู้ไม่มีรายได้ในครอบครัวจำนวน 3-5 คน คิดเป็นสัดส่วนสูงถึง 45% และหากมีผู้ไม่มีรายได้มากกว่า 5 คนขึ้นไป สัดส่วนจะสูงถึงเกือบ 60% ซึ่งหากเกิดเหตุสะดุดทางเศรษฐกิจ จะทำให้ปัญหาหนี้ครัวเรือนหวนกลับมาเป็นวิกฤตทันที
.
จากผลสำรวจ พบว่า ปัญหาเศรษฐกิจไทยมีลักษณะเป็น K-Shaped (ฟื้นตัวไม่เท่าเทียม) โดยกลุ่มที่เดือดร้อนหนักที่สุดคือครัวเรือนที่มีรายได้ต่ำกว่า 30,000 บาทลงมา เช่นเดียวกับภาคประชาชน ภาคธุรกิจจำเป็นต้องก่อหนี้เพื่อประคองสภาพคล่องและเงินหมุนเวียนเนื่องจากเศรษฐกิจยังฟื้นตัวไม่โดดเด่น โดยประชาชนมีการกู้ยืมในระบบมากขึ้น เช่น บัตรเครดิต, สินเชื่อเงินด่วน/non-bank, นาโนไฟแนนซ์, ไมโครไฟแนนซ์ หรือการนำหลักทรัพย์ประเภทบ้านและรถยนต์ไปค้ำประกัน
.
ในภาพรวม มหาวิทยาลัยหอการค้าไทย ยังคงประมาณการ GDP ของไทยไว้ที่ 2.0-2.5% โดยมีปัจจัยหนุน ได้แก่ ราคาพืชผลทางการเกษตรปรับตัวสูงขึ้น, ภาคการท่องเที่ยวฟื้นตัว หากสถานการณ์สงครามไม่บานปลาย และการส่งออกขยายตัวสูง 15-20% จากผลจากการเจรจาการค้า ART กับสหรัฐอเมริกา ส่วนปัจจัยท้าทายเรื่องราคาน้ำมันและอัตราดอกเบี้ย จะมีแรงกดดันทางการเมืองและการเลือกตั้งกลางเทอมในเดือน พ.ย. ของประธานาธิบดีโดนัลด์ ทรัมป์ น่าจะช่วยผ่อนคลายสถานการณ์ และกดราคาน้ำมันดิบให้อยู่ต่ำกว่า 100 ดอลลาร์/บาร์เรล
......
Sondhi X